¿Sabes qué pagaría exactamente tu seguro si mañana una avería dañara el suelo de tu casa? Muchas personas recuerdan la prima anual, pero no los límites de reparación, las exclusiones o los requisitos que aparecen en las condiciones de su contrato. Revisar las coberturas seguro hogar antes de contratar o renovar permite detectar esas diferencias cuando todavía se está a tiempo de elegir.
No todas las pólizas combinan las mismas garantías ni responden del mismo modo frente a una fuga, una sobretensión o una reclamación de un tercero. En ocasiones, la cuestión decisiva está en una frase de las condiciones particulares: un sublímite para localizar una avería, una franquicia o la exclusión de daños progresivos.
En Trippode, como correduría de seguros, la selección de garantías se aborda atendiendo al inmueble, su uso y los bienes que se desean proteger. Tener una lista clara de comprobaciones facilita comparar propuestas y separar prestaciones realmente útiles de otras que quizá aporten poco en un caso concreto. Este artículo reúne los aspectos que conviene revisar y ayuda a formular las preguntas adecuadas antes de firmar.
Coberturas seguro hogar: básicas y opcionales según tus necesidades
Las coberturas seguro hogar suelen presentarse agrupadas en garantías habituales y prestaciones adicionales, aunque esa clasificación no es uniforme entre aseguradoras. La protección adecuada depende de la vivienda y del impacto económico que tendría cada siniestro, por lo que una lista de garantías “imprescindibles” no debe interpretarse como una combinación válida para todo el mundo. Resulta más útil identificar qué riesgos afectarán a los elementos constructivos, a los bienes muebles o a terceros y qué importe podría exigir su reparación.
Entre las garantías frecuentes aparecen incendio y explosión, daños por agua, robo, daños eléctricos, rotura de cristales y responsabilidad civil. En cada una importa tanto la definición del hecho cubierto como la cantidad máxima indemnizable. Una garantía de agua puede pagar los daños provocados por una fuga accidental pero limitar la localización de su origen; una cobertura de robo puede requerir determinadas medidas de seguridad o excluir el hurto. En daños eléctricos hay que distinguir una alteración de suministro cubierta de la avería interna de un aparato por desgaste. Estas diferencias son determinantes si se pretende saber qué cubre el seguro de hogar en un supuesto concreto.
Las garantías opcionales pueden ampliar la utilidad del contrato. Los daños estéticos, por ejemplo, pueden ayudar a recuperar la uniformidad de un pavimento o revestimiento tras una reparación cubierta, con límites específicos. La asistencia de electrodomésticos puede contemplar intervenciones sujetas a la antigüedad del aparato y al tipo de avería. La protección jurídica puede incluir defensa o reclamación en determinados conflictos, mientras que la inhabitabilidad temporal puede activar gastos de alojamiento conforme a requisitos y plazos concretos. La contratación debe basarse en el servicio real que ofrece la póliza, no exclusivamente en el atractivo del nombre comercial.
También se comercializan coberturas relacionadas con la ocupación ilegal de inmuebles. Antes de contratar un denominado seguro hogar antiokupas hay que comprobar exactamente qué asistencia jurídica, gastos o servicios contempla, porque ningún nombre comercial equivale a una cobertura automática de todas las situaciones de ocupación. Asimismo, una segunda vivienda, un piso alquilado o una residencia con objetos de especial valor pueden necesitar condiciones particulares que no resulten relevantes para otra vivienda.
Una forma práctica de priorizar consiste en valorar tres factores: la exposición al riesgo, la magnitud económica de sus consecuencias y la capacidad de asumir el gasto sin seguro. Una garantía que protege frente a un perjuicio muy elevado puede merecer mayor atención que una prestación de comodidad para incidentes menores. En cualquier caso, revisar las coberturas seguro hogar exige leer conjuntamente sus condiciones, límites y exclusiones, ya que una misma garantía puede responder de forma distinta según el origen del daño.
Checklist para detectar límites y exclusiones antes de contratar
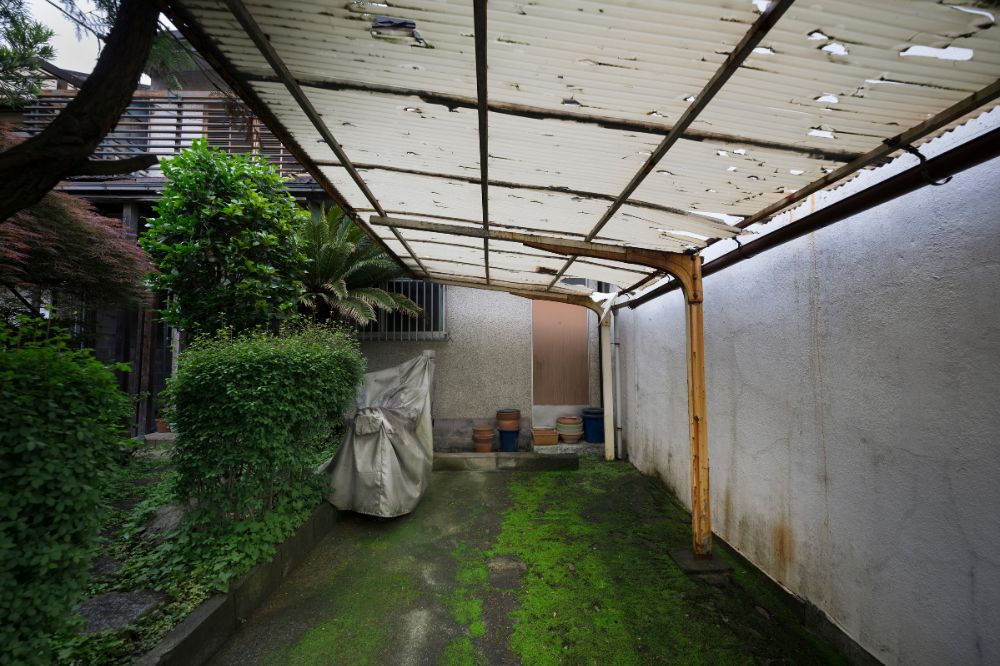
La mejor manera de comparar dos propuestas consiste en contrastarlas con los mismos datos de vivienda, capitales y necesidades. Si una póliza asegura un contenido menor o excluye un riesgo que otra sí contempla, la diferencia de precio no equivale a una mejora real de coste. Antes de contratar un seguro de hogar online o mediante asesoramiento profesional, conviene pedir la documentación contractual y comprobar los puntos que pueden cambiar la indemnización.
Empieza por confirmar que el uso declarado coincide con la realidad y que los capitales representan adecuadamente el patrimonio asegurado. Después comprueba los límites por siniestro y por garantía, así como la existencia de franquicias. Un seguro puede incluir daños estéticos, por ejemplo, y establecer un importe máximo muy inferior al capital de continente. Lo mismo puede ocurrir con la localización de averías, los daños eléctricos o las joyas. Estos límites deben quedar claros antes de valorar la propuesta como suficiente.
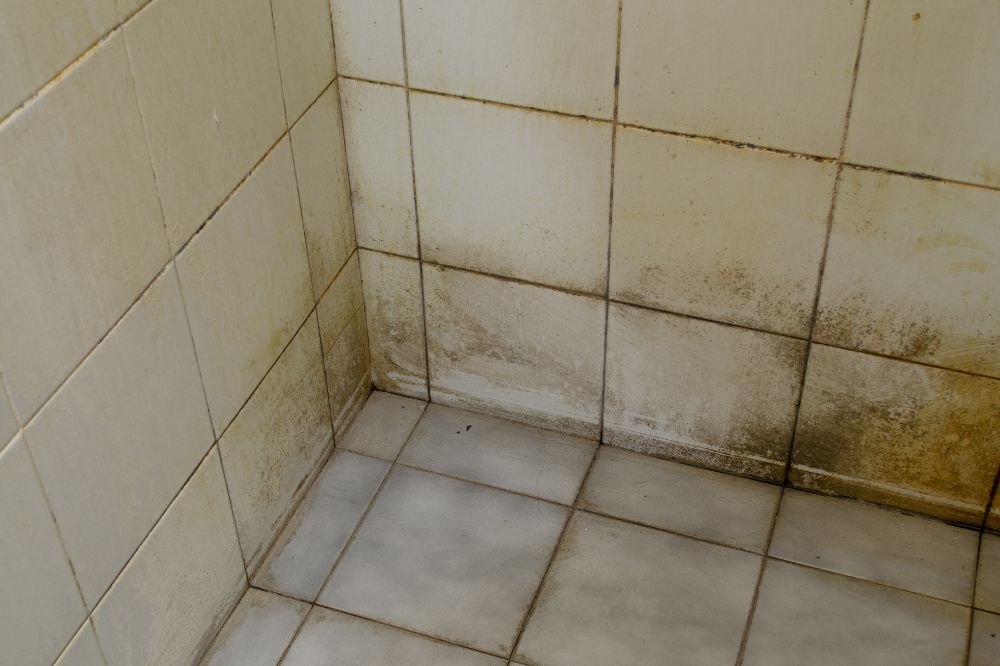
El siguiente bloque de comprobación corresponde a las exclusiones. Es importante prestar atención al desgaste, la falta de mantenimiento, las humedades persistentes, la corrosión y el uso del inmueble para actividades no declaradas. Una filtración continuada por un sellado deteriorado puede recibir un tratamiento diferente de una rotura accidental de una tubería. También hay que distinguir una fuga doméstica de una inundación extraordinaria, que en España puede corresponder al ámbito del Consorcio de Compensación de Seguros cuando se cumplen sus requisitos. El origen del daño importa tanto como sus consecuencias visibles.
Revisa igualmente qué personas y bienes se consideran asegurados, si hay límites territoriales y qué documentación debe presentarse ante un siniestro. En la asistencia domiciliaria conviene saber si están incluidos el desplazamiento, las horas de trabajo y los materiales, o si alguno de esos conceptos queda a cargo del cliente. Cuando se anuncian reparaciones urgentes, hay que comprobar el alcance concreto del servicio; disponer de un teléfono de asistencia no significa necesariamente que toda reparación sea gratuita.
Para completar la revisión, utiliza esta lista:
[ ] El uso de la vivienda está declarado correctamente.
[ ] Los capitales de continente y contenido están actualizados.
[ ] Los daños por agua incluyen las prestaciones que necesito.
[ ] Conozco los límites y exclusiones de daños eléctricos.
[ ] He comprobado las condiciones de robo y objetos de valor.
[ ] El límite de responsabilidad civil es adecuado.
[ ] Conozco las franquicias y sublímites aplicables.
[ ] He revisado las exclusiones por mantenimiento o desgaste.
[ ] Sé qué servicios incluye la asistencia domiciliaria.
[ ] Conozco los plazos y canales de comunicación de siniestros.
[ ] He comprobado el coste, la renovación y las condiciones de cancelación.
En Trippode puedes revisar estas coberturas seguro hogar con una perspectiva adaptada a tu vivienda y aclarar qué limitaciones pueden resultar relevantes. Para situar esta lista dentro de una protección más amplia, consulta nuestra Guía de seguro multirriesgo hogar, donde se explican los capitales, las garantías y los criterios generales de elección. Si quieres saber qué coberturas necesitas, puedes solicitar una revisión con nuestro equipo experto.
📞91 381 53 80
📧 info@trippode.es
🌐 https://trippode.es/correduria-de-seguros-madrid/