¿Cuánto costaría recuperar tu vivienda y sustituir lo que hay dentro si un siniestro causara daños graves? La respuesta exige distinguir dos conceptos que suelen aparecer juntos en las pólizas: continente y contenido. En un seguro hogar continente contenido, cada uno identifica un conjunto diferente de bienes y puede tener su propio capital, sus condiciones y sus límites de indemnización.
La confusión es frecuente porque algunos elementos están fijados al inmueble y otros, aunque sean imprescindibles para la vida diaria, siguen siendo bienes muebles. Además, el precio de compraventa de una casa no sirve directamente para calcular su valor asegurable de reconstrucción, del mismo modo que el contenido no puede valorarse pensando únicamente en los muebles más caros.
Trippode, como correduría de seguros, considera importante revisar estos conceptos con los datos reales de cada vivienda. Una reforma, un cambio en el mobiliario o el paso del tiempo pueden hacer que los capitales contratados dejen de representar correctamente el patrimonio. Saber separar ambas categorías y valorarlas con criterio es una forma práctica de evitar sorpresas cuando se necesita utilizar el seguro.
Seguro hogar continente contenido: qué elementos corresponden a cada capital
La distinción central del seguro hogar continente contenido está en el tipo de bien protegido. El continente suele abarcar la estructura, los cerramientos, los revestimientos y las instalaciones fijas de la vivienda; el contenido reúne, en términos generales, muebles, enseres, electrodomésticos y efectos personales. Sin embargo, las definiciones exactas son contractuales y algunos elementos pueden clasificarse de modo distinto de una póliza a otra. Por eso es preferible apoyarse en la descripción de las condiciones antes que en una regla intuitiva como “lo que se puede mover es contenido”.
En el continente suelen figurar paredes, techos, suelos, puertas, ventanas, conducciones e instalaciones eléctricas o de calefacción integradas. También pueden entrar armarios empotrados, sanitarios, determinados muebles de cocina o revestimientos especiales, dependiendo de la póliza. Si existen garajes, trasteros o construcciones anexas, conviene comprobar si están declarados y cómo se aseguran. Una reforma con materiales de mayor calidad puede modificar el coste de reconstrucción de la parte asegurada, aunque la superficie permanezca idéntica.
En el contenido suelen entrar sofás, camas, mesas, ropa, menaje, ordenadores, televisores y otros equipos domésticos. La dificultad aparece cuando se examinan aparatos integrados o bienes especiales. Una placa de cocina, un electrodoméstico encastrado o determinados equipos de climatización pueden recibir un tratamiento específico, y las joyas, obras de arte o colecciones suelen estar sujetas a declaraciones y sublímites particulares. Si un objeto supera el límite ordinario, es recomendable consultar si necesita una cobertura individualizada o documentación acreditativa de su valor.
La distinción también importa cuando la vivienda está alquilada. El propietario puede tener interés en proteger la construcción y el mobiliario que aporta, mientras que el inquilino puede querer asegurar sus pertenencias y determinadas responsabilidades. Ninguna de esas necesidades se resuelve automáticamente por el hecho de que la otra parte tenga una póliza. Para un seguro de hogar de vivienda alquilada o un seguro para piso alquilado hay que conocer quién es titular de cada bien, qué riesgos asume legalmente y cómo se identifica a las personas aseguradas.
Un ejemplo sencillo es el daño por agua en una cocina amueblada. La reparación del revestimiento puede afectar al continente, mientras que la pérdida de pequeños aparatos, utensilios y otros objetos suele analizarse dentro del contenido. Si un mueble está fijado de forma permanente, la clasificación puede requerir consultar la póliza. Esta separación es útil porque dos daños provocados por el mismo incidente pueden tener límites o formas de valoración diferentes. La revisión del seguro hogar continente contenido debe, por tanto, hacerse a partir de un inventario real y de las definiciones contractuales, sin suponer que todos los bienes están automáticamente incluidos.
Cómo calcular los capitales y evitar el infraseguro
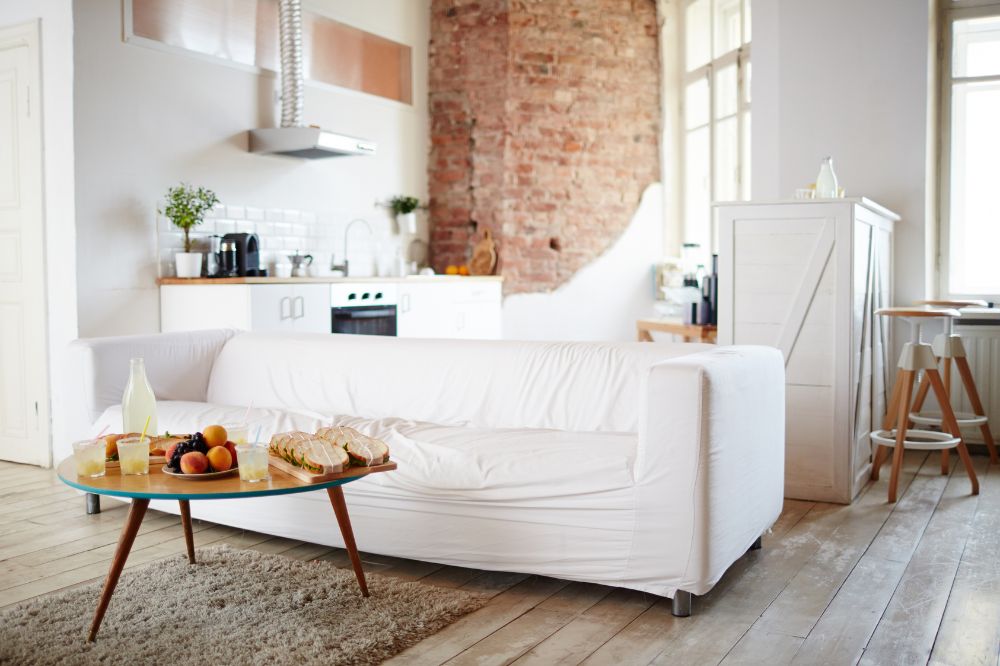
Para establecer el capital de continente hay que partir del criterio de reconstrucción previsto en la póliza y de las características de la vivienda. El precio de mercado no constituye una referencia suficiente porque incorpora factores ajenos a la reconstrucción, como el valor del suelo y la situación del mercado inmobiliario. La superficie construida, las calidades de obra, las instalaciones especiales y las reformas son datos más útiles para orientar el cálculo. Las aseguradoras pueden disponer de herramientas propias, pero conviene revisar que los datos introducidos sean correctos y estén actualizados.
En el caso del contenido, el método más práctico consiste en recorrer las estancias y agrupar los objetos por categorías. A menudo se piensa en el televisor, el sofá y los electrodomésticos grandes, pero se olvidan prendas de vestir, utensilios de cocina, pequeños aparatos, herramientas, libros o equipamiento deportivo. Un inventario razonado permite obtener una estimación más completa y conservar fotografías y facturas de los bienes de especial valor puede facilitar una futura acreditación. La cifra debe guardar relación con el sistema de valoración que establezca el contrato, ya que indemnizar a valor real no es idéntico a reponer un bien equivalente.
Supongamos, a modo de ejemplo, que los bienes asegurables de una vivienda suman 30.000 euros, pero el capital de contenido contratado es de 18.000. Si un siniestro parcial cubierto ocasiona daños por 6.000 euros y resulta aplicable la regla proporcional, la indemnización simplificada sería de 3.600 euros: 6.000 multiplicado por 18.000 y dividido entre 30.000. Esa diferencia ilustra por qué reducir el capital para abaratar la prima puede perjudicar al asegurado. La Ley de Contrato de Seguro contempla esta regla con posibilidad de pacto distinto, por lo que es imprescindible revisar las cláusulas concretas.
También conviene evitar el error contrario. Declarar un capital muy superior al valor asegurable no significa que la aseguradora deba pagar una indemnización superior al daño indemnizable. El objetivo no es contratar la cantidad más alta posible, sino una suma bien calculada para el riesgo cubierto. Además, hay bienes que pueden estar sujetos a límites por pieza, por categoría o por su ubicación dentro del inmueble, lo que exige un análisis adicional incluso cuando el capital global parece suficiente.
Después de una reforma integral, de la compra de equipamiento relevante o de un cambio en el mobiliario de una vivienda arrendada, es recomendable volver a estimar los importes. Algunas pólizas actualizan automáticamente los capitales, pero esa actualización no sustituye siempre una revisión individual. En Trippode puedes consultar cómo adaptar estas cantidades a tu situación y comprobar su coherencia con las garantías contratadas. Para comprender el conjunto de límites y coberturas relacionadas, continúa con nuestra Guía de seguro multirriesgo hogar; si necesitas revisar tus capitales asegurados, consulta con nuestros expertos.
📞 91 381 53 80
📧 info@trippode.es
🌐 https://trippode.es/correduria-de-seguros-madrid/